e-TVAGhid practic
Transformă o diferență e-TVA într-o explicație verificabilă
O diferență e-TVA este începutul verificării, nu explicația ei. Dacă rămâne doar o captură într-o conversație, nu se vede clar cine investighează și dacă motivul propus a fost confirmat. O fișă structurată păstrează continuitatea analizei.
Oferă diferenței o evidență de investigație
Înregistrează firma, rularea comparației, categoria, sumele și responsabilul. Sursele originale trebuie să poată fi deschise. Contabilul trebuie să știe ce date au fost comparate înainte să aleagă explicația.
Păstrează explicit semnul și unitatea diferenței. Valoarea pozitivă poate avea sensuri diferite în funcție de partea scăzută din cealaltă. Arată ambele sume lângă rezultat și regula comparației, astfel încât un coleg să poată verifica observația înainte de discutarea cauzei. Identificatorul cazului trebuie să rămână stabil și când responsabilul se schimbă sau se adaugă documente, pentru a nu fragmenta aceeași investigație în conversații independente.
Separă observația de ipoteză
Valoarea diferenței este rezultatul comparației agreate. Presupunerea că provine din perioade diferite este o ipoteză. Păstrează-le în câmpuri distincte, pentru ca explicația plauzibilă să nu devină automat fapt acceptat.
Ipoteza trebuie să indice documentele care o confirmă sau infirmă. AI poate organiza nota de verificare, dar dovezile și calculul rămân vizibile. Explicația generată fără referințe suficiente nu închide automat cazul.
Cazul poate conține mai multe ipoteze concurente. Fiecare primește o stare scurtă și dovada necesară, fără rescrierea continuă a unei singure povești până pare certă. Dacă două documente explică doar o parte din sumă, înregistrează partea clarificată și păstrează restul deschis. Persoana care verifică trebuie să vadă ce s-a demonstrat, ce a fost respins și ce întrebare concretă a rămas pentru pasul următor al analizei.
Organizează analiza în jurul dovezilor
Arată înregistrările contabile, documentele relevante și detaliile oficiale disponibile. Păstrează verificările și rezultatele lor. Când sursa conține numai agregate, pot fi necesare informații suplimentare.
Documentația ANAF oferă contextul e-TVA. Specialistul verifică aplicabilitatea și cerințele formale curente. Spațiul de analiză poate funcționa fără termene legale neverificate și fără presupunerea că orice diferență cere același răspuns.
Cere dovezi într-o formă precisă: firma, perioada, referința documentului și întrebarea care trebuie clarificată. Destinatarul trebuie să știe dacă lipsește un fișier, confirmarea unei date sau explicația unei clasificări. Astfel scade riscul solicitării repetate a unor documente nerelevante. Când informația vine dintr-un export, păstrează și filtrele lui, pentru ca absența unui rând să nu fie interpretată greșit ca absență a operațiunii din sursă.
Distribuie sarcinile, păstrând coordonarea
Contabilul poate cere o factură achizițiilor, un export corectat operatorului sau interpretarea altui specialist. Fiecare cerere se leagă de diferență, cu o persoană responsabilă pentru întregul caz.
Când vine dovada, arată dacă ipoteza a fost confirmată, respinsă sau modificată. Schimbarea surselor produce o comparație nouă ori o versiune indicată explicit. Închiderea sarcinii înseamnă verificarea convenită, nu simpla primire a unui mesaj.
Arată dependențele dintre sarcini atunci când un răspuns este necesar înainte de următoarea verificare. Dacă un coleg de la achiziții lipsește, transferă cererea cu tot contextul și păstrează noul responsabil. Contabilul coordonator vede separat munca blocată și cea pregătită pentru analiză. Răspunsul incomplet se întoarce cu o întrebare exactă, fără închiderea formală a sarcinii doar pentru că un atașament a fost încărcat în sistem.
Separă explicația acceptată de acțiune
O explicație poate clarifica situația intern fără să autorizeze schimbarea contabilității. Corecția necesară primește sarcină, aprobare și rezultat propriu. Nota de analiză nu trebuie interpretată automat drept instrucțiune de modificare.
Accesul se limitează la firma și datele cazului. Notificările conțin referința și sarcina, fără exporturi financiare complete. Păstrează verificatorul și dovezile consultate la aprobare.
Dacă rezultatul cere o acțiune ulterioară, înregistrează procesul destinatar și referința confirmării sale. Investigația se poate încheia, în timp ce o corectură aprobată separat rămâne în așteptare. Păstrează ambele stări vizibile. Închiderea explicației nu trebuie să ascundă sarcina operațională sau să sugereze că a fost executată o acțiune externă. Persoana autorizată confirmă rezultatul acelei acțiuni prin dovezile potrivite procesului pe care îl administrează.
Verifică dacă raționamentul poate fi urmărit
Folosește diferențe cu motive cunoscute și un caz care rămâne deschis. Alt contabil trebuie să deosebească suma observată, explicația propusă și concluzia confirmată, cu acces direct la surse.
Măsoară timpul de găsire a dovezilor, cererile fără context și explicațiile redeschise. Păstrează separat sumele neclarificate. Un flux util face incertitudinea vizibilă, fără să încurajeze golirea listei prin motive nesusținute.
Testează atât explicația corectă, cât și una plauzibilă, dar greșită. Verificatorul trebuie să o poată respinge folosind documentele și să identifice informația încă necunoscută. Analizează dacă interfața susține această distincție când cazurile au sume asemănătoare. O explicație acceptată pentru alt document nu se transferă automat. Compară referințele și contextul înainte de reutilizare, iar decizia nouă trebuie să rămână atribuită persoanei care a verificat-o.
- Verifică sumele sursă, semnul și perioada comparației.
- Listează ipotezele și dovezile necesare pentru verificarea lor.
- Atribuie cererile de documente fără pierderea coordonării cazului.
- Înregistrează explicația confirmată și partea încă neclarificată.
- Leagă orice corectură de aprobarea și rezultatul ei distinct.
Construiește verificarea împreună cu contabilul
RDC poate implementa fișele diferențelor, dovezile, repartizarea sarcinilor și istoricul aprobărilor, conectate la comparația e-TVA. Agreăm categoriile și deciziile cu responsabilii financiari.
Sunt utile diferențe anonimizate și întrebările puse în timpul investigației. Oferta poate preciza accesul, structura notelor și testele. Explicațiile rămân verificabile, iar contabilul are un loc coerent pentru rezolvarea lor.
Pentru găzduire în UE ori infrastructură proprie, stabilește cine întreține accesul la surse, permisiunile cazurilor și documentele. Definește predarea muncii deschise către alt contabil și recuperarea unui atașament pierdut. Verifică accesul pe firmă și în exportul trimis unui colaborator. Aceste responsabilități fac spațiul de lucru utilizabil după prima diferență explicată și permit continuarea investigațiilor când echipa sau furnizorul tehnic se schimbă.
În produs
e-TVA
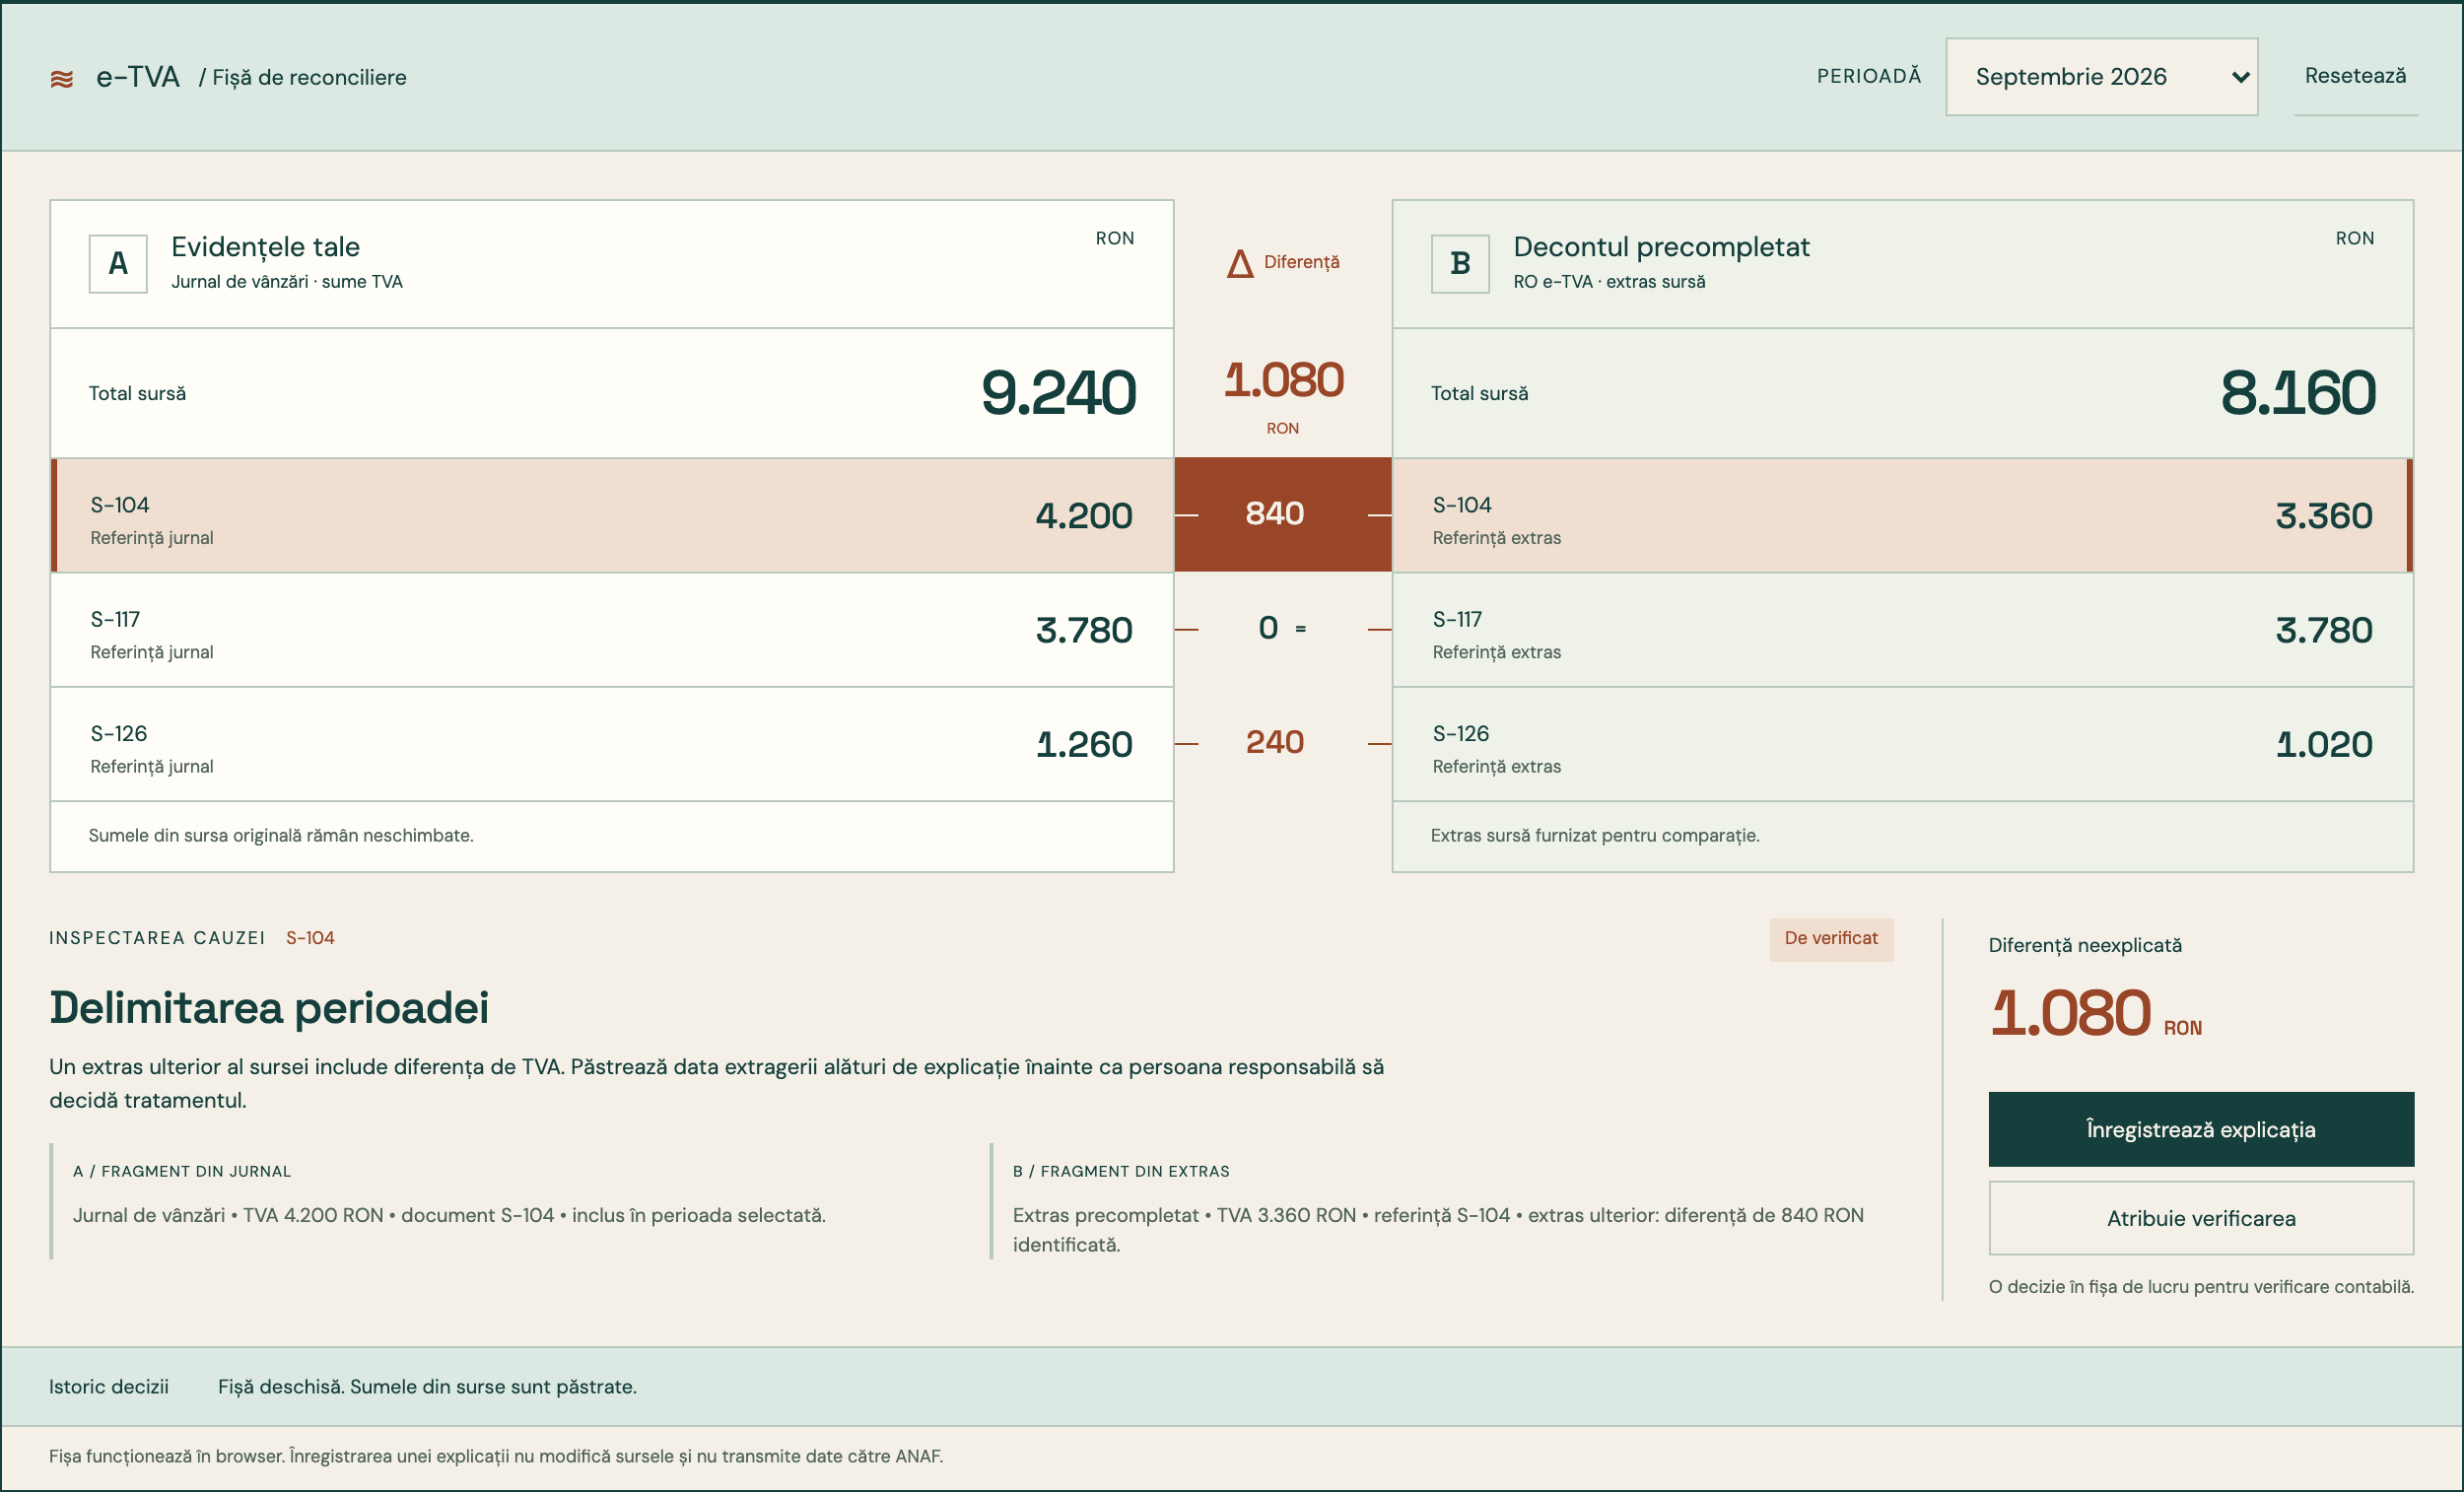
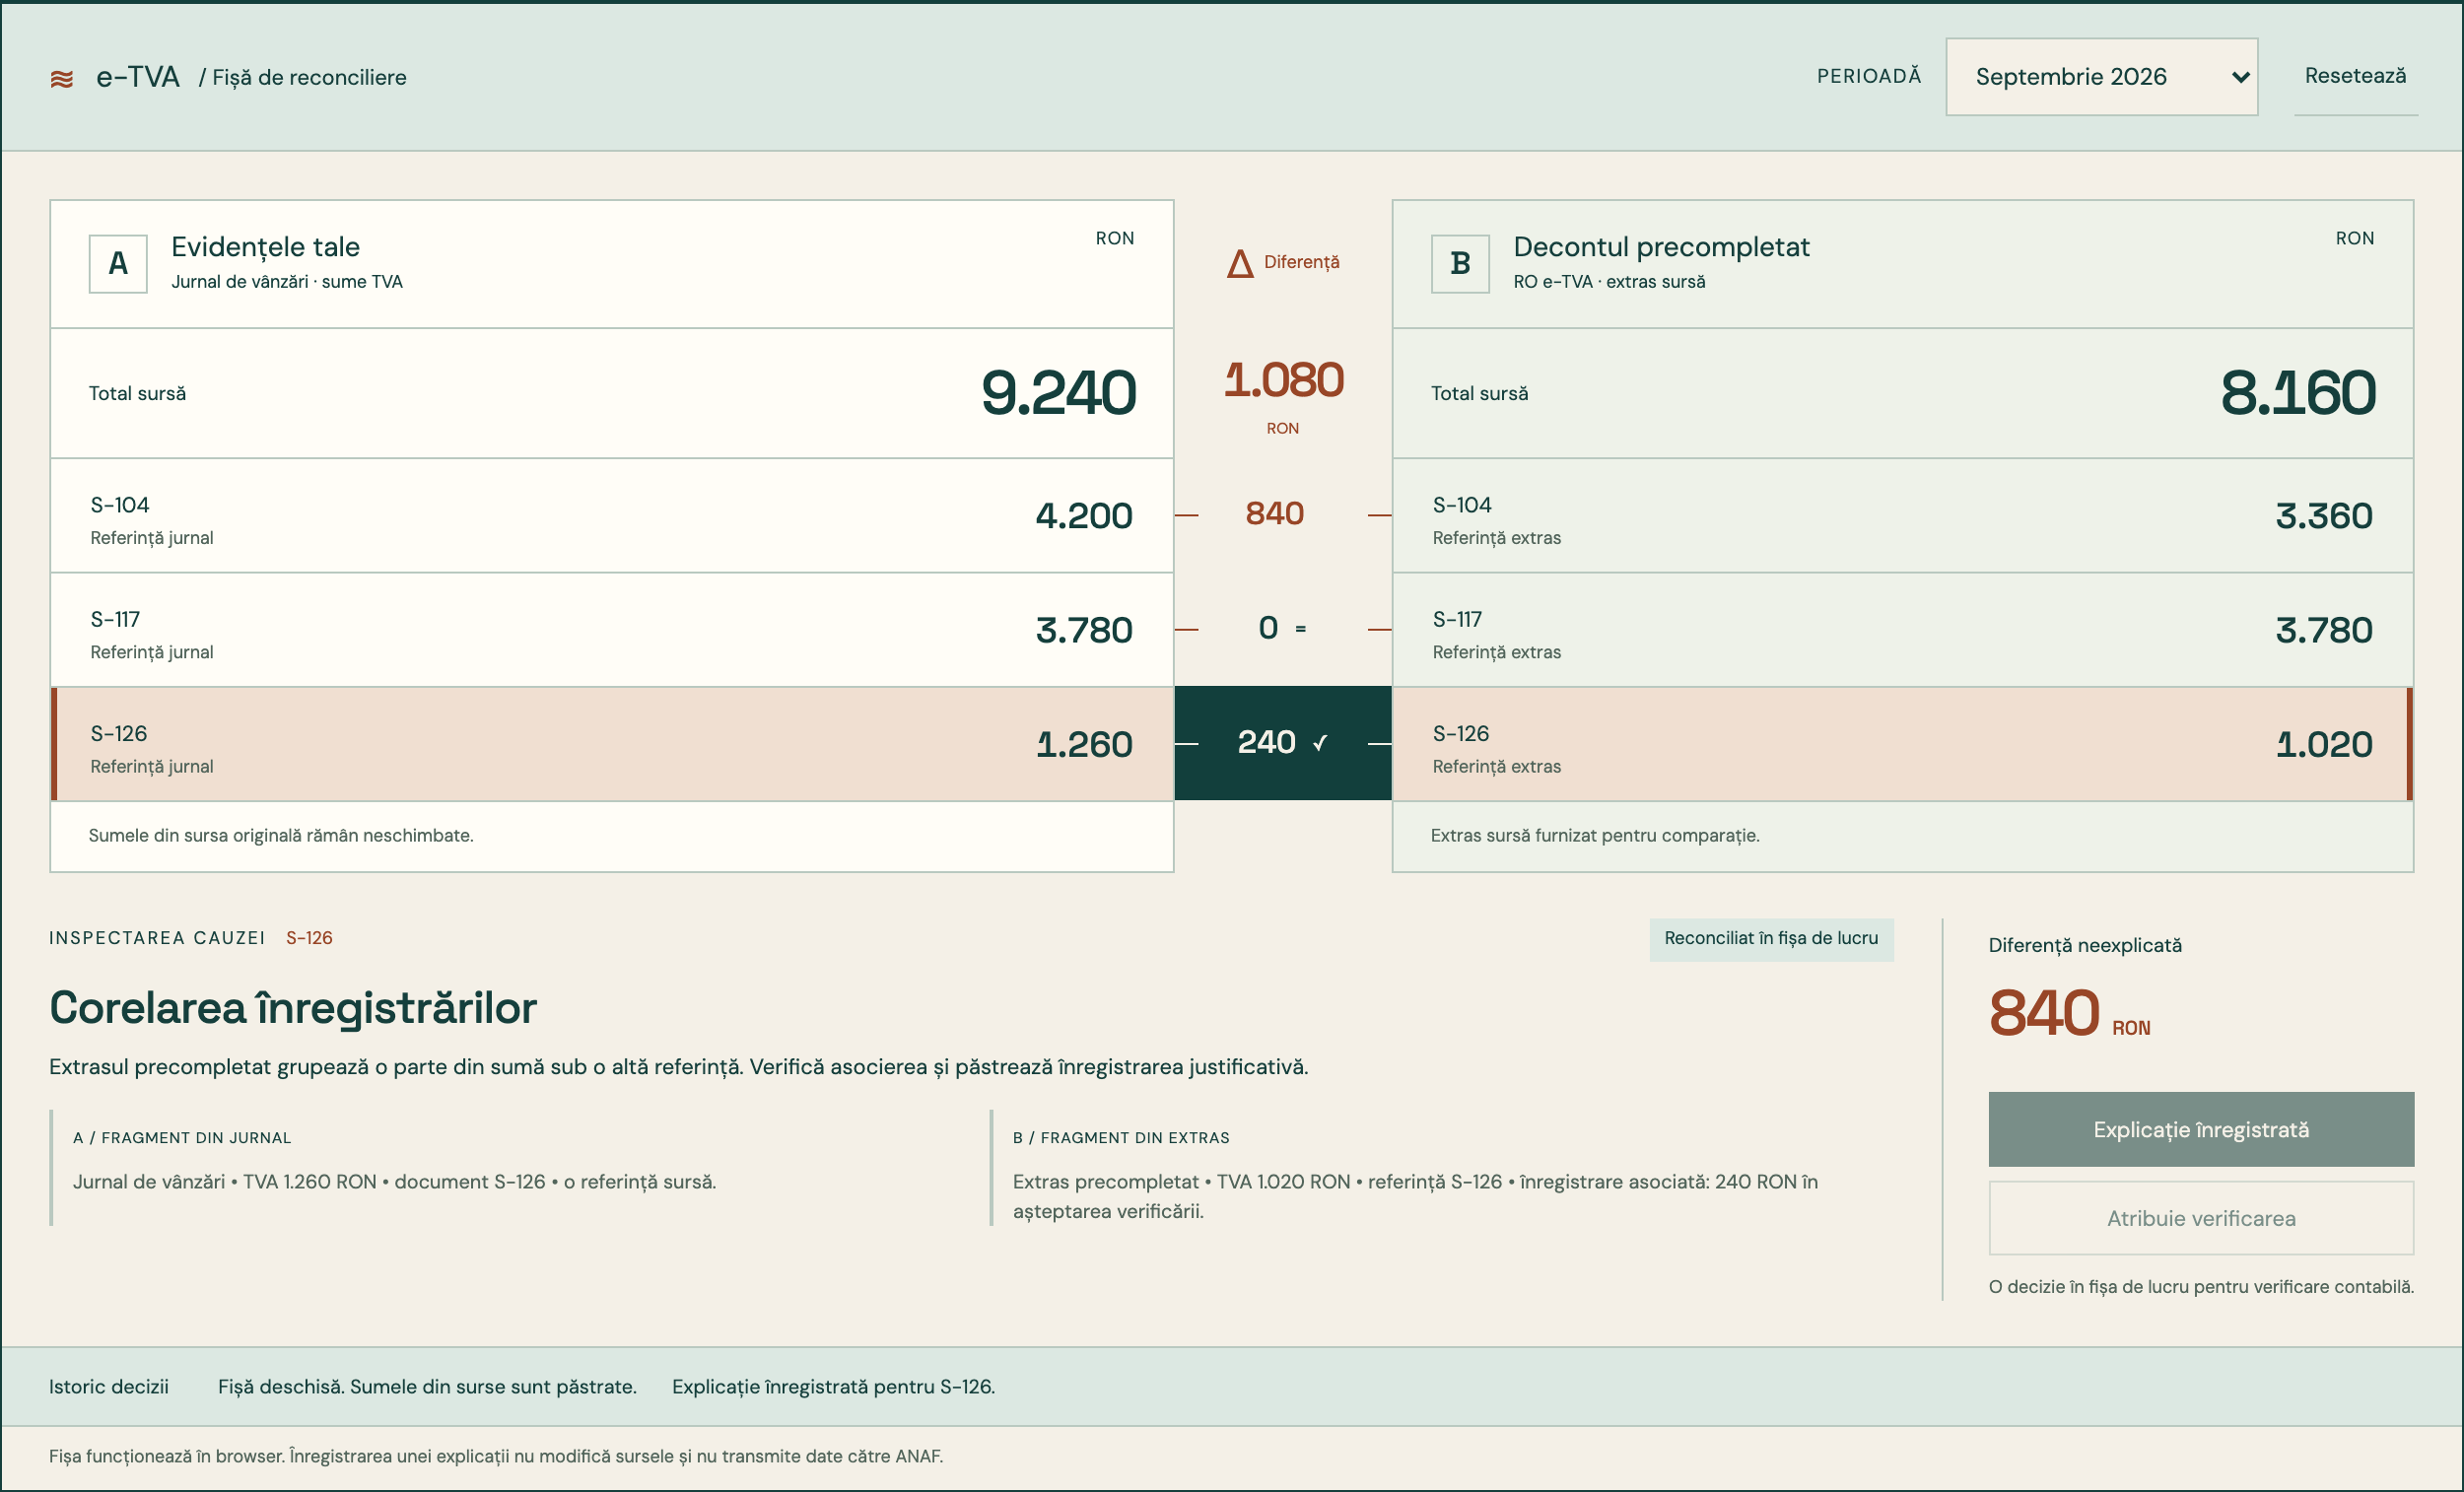
Urmărește referințele
Surse și inspirație
ConsentDocs
Proiect Devpost creat de ILoveBuns Ren
Date extrase cu verificare umană.
Acest proiect independent este creditat ca sursă de inspirație. Fluxul de lucru și recomandările de implementare din articol reprezintă analiza RDC.
Aplică ghidul
Pornim de la fluxul tău.
Spune-ne ce trebuie să facă echipa, ce sisteme sunt implicate și unde încetinește procesul actual.